

本期覆盖 6 条碳移除行业动态:英国生物甲烷厂算出了一笔移除收入账,工业生物炭迎来连续监测标准,亚太碳市场的需求重心加速东移;另有砖窑减排研究、全球二氧化碳运输投资与各类移除信用价格参考。
今日要闻
1. 英国生物甲烷厂的移除收入账:每兆瓦时最高多赚 20 英镑,但中小厂先被规则挡在门外
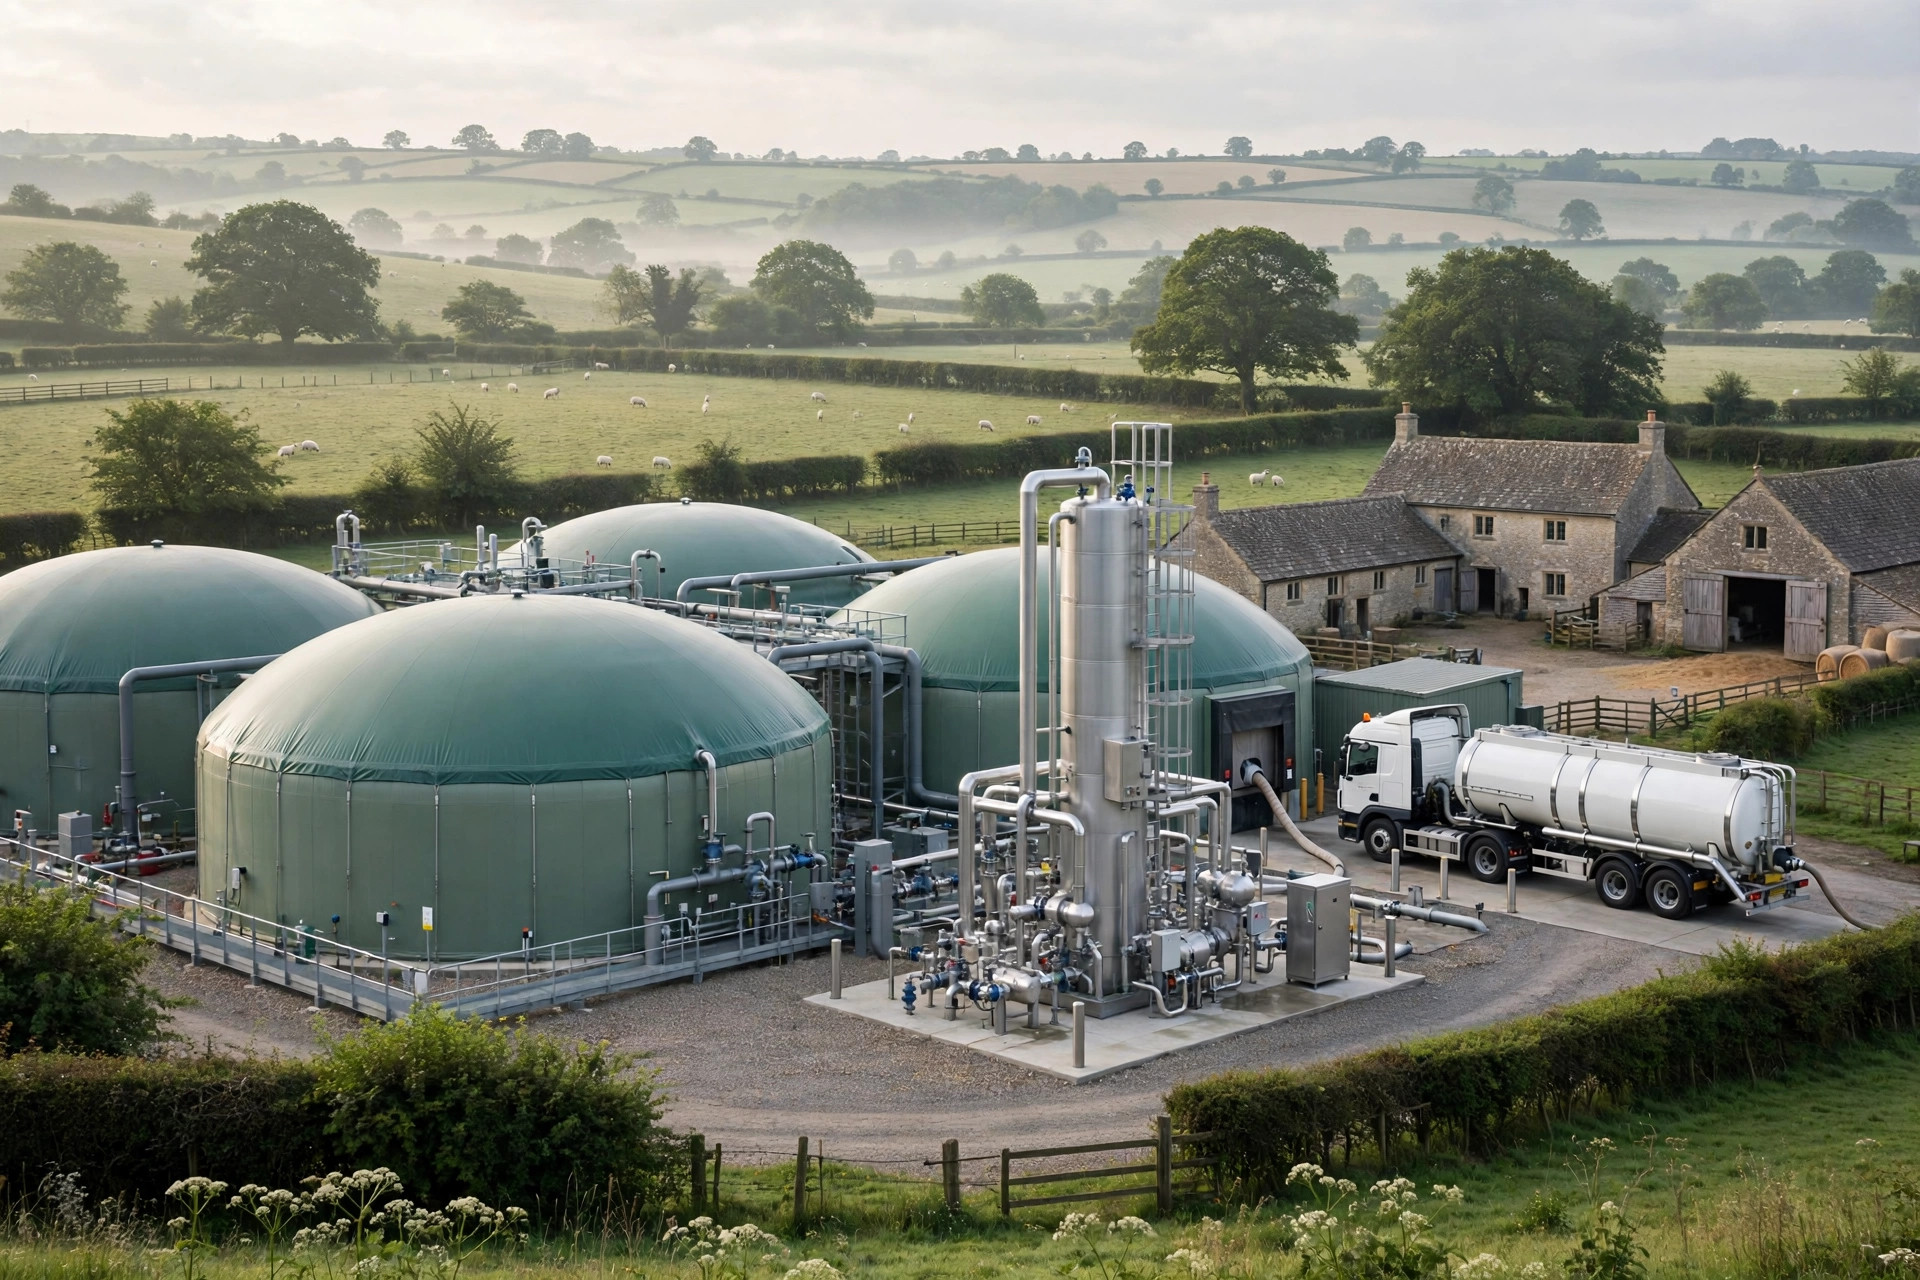
英国配气商 Cadent 10 月 23 日发布报告指出,沼气提纯为生物甲烷时分离出的生物源二氧化碳若能进入永久封存,可成为一笔可观的移除收入:按测算,出售温室气体移除量最高可为每兆瓦时生物甲烷带来 20 英镑附加收入,补贴需求可压低约三分之一。但过去的分配机制偏重大项目和直连管道,让乡村中小沼气厂难以参与;Cadent 建议以公路集输聚合多家生产商的二氧化碳,再送入大型运输封存网络,而现行商业模式要求项目年均捕集不低于 3 万吨、联合体每家不低于 5,000 吨,且不允许独立中间商牵头聚合。点评:真正的瓶颈是规则设计——中小厂若不能聚合达标,这部分生物源二氧化碳仍只能排空或低值利用。
(来源:Steve Last / Anaerobic Digestion)原文链接
2. 工业生物炭监测标准升级:Carbon Standards 拟以连续在线数据取代年度抽样
碳注册机构 Carbon Standards 10 月 20 日启动 30 天公开咨询,就工业规模生物炭生产的新标准《先进窑炉技术标准》(TAK)征求意见,咨询期至 11 月 20 日,计划 12 月 30 日全球发布。该标准由 Ithaka 研究所开发,面向专业闭焰热解系统:现行标准多依赖年度抽样与现场审核,TAK 则要求反应器与烟气温度、氧含量等关键数据连续记录并在线传输,生物炭碳含量每日测定,实现批次级核查。点评:从年检抽查到连续在线监测,是生物炭 MRV 可信度的一次升级——落地后买家对信用的质量溢价更有依据,合规成本则向有数字化能力的大厂集中。
(来源:Carbon Herald)原文链接
3. 亚太碳市场转折点:供给份额下滑,买家增长却创纪录,亚洲成新增主力
数据机构 AlliedOffsets 10 月发布的《2026 亚太碳市场报告》显示,亚太正从信用供给方转向买方力量:区域签发与注销份额自 2021 年以来持续下滑,但 2026 年新增买家参与度已超过往年,亚洲是全球新增买家最多的地区;注销量正向高价优质信用集中,买家不再只追低价。航空业 CORSIA 首个履约期中,新加坡航空与日本航空合计注销超 100 万个信用;新加坡 ARC 联盟则立下 2030 年前采购至少 1,000 万吨的目标。点评:需求东移已成事实,缺口在供给——谁能拿出符合国际规则的高质量信用,谁就能接住这波亚洲买单。
(来源:Carbon Credits)原文链接
快讯速览
孟加拉砖窑低成本改进:每窑每季减排约 171 吨二氧化碳。 研究人员在孟加拉数百座砖窑推广低成本操作改进(连续加煤、改进码坯通风、减少热损失),结果显示干预窑炉能耗下降约 10.5%,每窑每季二氧化碳减排约 171 吨、PM2.5 减少约 0.45 吨;真正采纳改进的窑炉能耗降幅达 23%,排放降幅约 20%,且次年采纳率不降反升。
(来源:phys.org)原文链接
Wood Mackenzie:全球二氧化碳运输业到 2060 年规模可达 2,110 亿美元。 Wood Mackenzie 10 月 14 日报告预测,全球二氧化碳运输业到 2060 年规模可达 2,110 亿美元,支撑每年 30 亿吨二氧化碳运输,其中 2 亿吨跨国流动;亚太占投资近 60%,管道占 80% 以上;改造现有天然气管道可降低资本支出 60% 以上、运输总成本减半。
(来源:Carbon Herald)原文链接
2026 年移除信用价格参考:生物炭约 136 美元/吨,DACCS 超 500 美元。 Regreener 汇总 CDR.fyi 与 Puro.earth 等披露价格显示,2026 年各类移除信用参考价分化明显:造林约 10–30 美元/吨、生物炭约 136 美元、BECCS 约 220 美元、增强风化约 352 美元、DACCS 超 500 美元,耐久性是价差主因;报告同时提醒,披露价多为大额远期合同的加权均值,实际成交价因项目与合同而异。
(来源:Regreener)原文链接
版权声明:本快讯内容编译自公开渠道信息,仅供行业交流与学习参考。每条资讯均已标注原文链接,相关内容版权归原作者及原发布平台所有;如有侵权,请联系删除。未经许可,请勿用于商业用途。© 泽能环保
